
香港利得稅(Profits Tax)在 2026 年繼續沿用兩級制稅率。法團,包括香港有限公司,首 200 萬港元應評稅利潤按 8.25% 課稅,超出 200 萬港元的部分按 16.5% 課稅;非法團業務,例如獨資經營及合夥業務,首 200 萬港元應評稅利潤按 7.5% 課稅,超出部分按 15% 課稅。
本文整理兩級制利得稅的稅率結構、有限公司與非法團業務的適用方式、相關規則、計稅範例及 2025/26 課稅年度一次性利得稅寬減安排。
2026 年香港利得稅稅率一覽
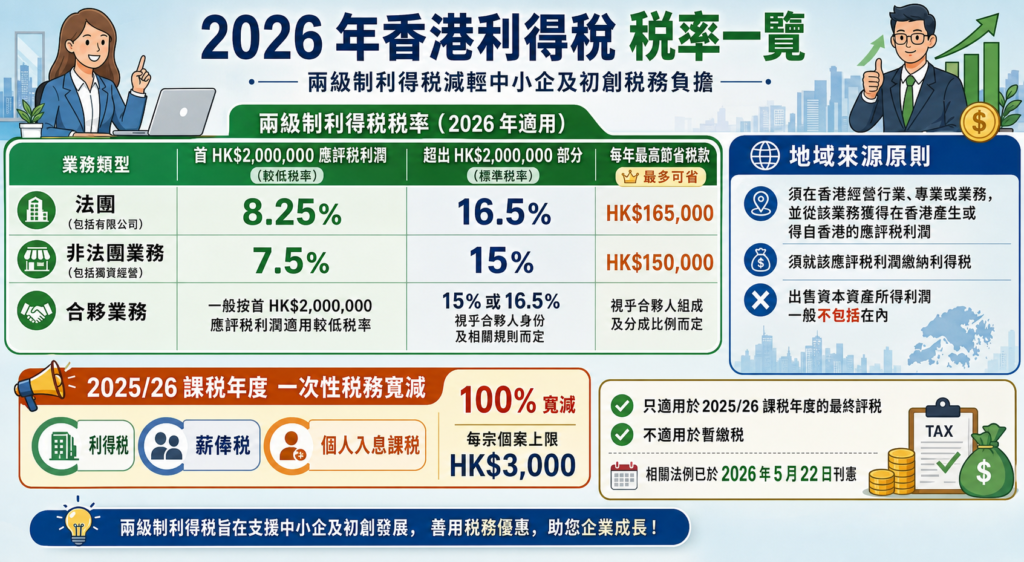
香港公司在 2026 年須繳交多少利得稅,主要取決於業務類型、應評稅利潤金額,以及是否合資格享用兩級制利得稅稅率。
兩級制利得稅(Two-tiered Profits Tax Rates Regime)自 2018/19 課稅年度起生效。在兩級制引入前,香港利得稅一般採用單一標準稅率,即法團 16.5%,非法團業務 15%。兩級制把首 200 萬港元應評稅利潤的稅率減半,以減輕中小企及初創企業稅務負擔。
截至 2026 年,兩級制利得稅的主要稅率如下:
| 業務類型 | 首 HK$2,000,000 應評稅利潤 | 超出 HK$2,000,000 部分 | 每年最高節省稅款 |
| 法團,包括有限公司 | 8.25% | 16.5% | HK$165,000 |
| 非法團業務,包括獨資經營 | 7.5% | 15% | HK$150,000 |
| 合夥業務 | 一般按首 HK$2,000,000 應評稅利潤適用較低稅率;如涉及法團及非法團合夥人,須按利潤分成比例分別套用相應稅率 | 15% 或 16.5%,視乎合夥人身份及相關規則而定 | 視乎合夥人組成及分成比例而定 |
香港利得稅按地域來源原則運作。根據香港稅務制度,任何人士,包括法團、合夥業務、受託人或團體,如在香港經營行業、專業或業務,並從該行業、專業或業務獲得在香港產生或得自香港的應評稅利潤,均須繳納利得稅;出售資本資產所得利潤一般不包括在內。(ird.gov.hk)
2025/26 課稅年度另設一次性稅務寬減:利得稅、薪俸稅及個人入息課稅均可獲 100% 寬減,每宗個案上限為 3,000 港元。該寬減只適用於 2025/26 課稅年度的最終評稅,不適用於暫繳稅。相關法例已於 2026 年 5 月 22 日刊憲。(ird.gov.hk)
有限公司利得稅:8.25% 及 16.5% 稅率適用條件
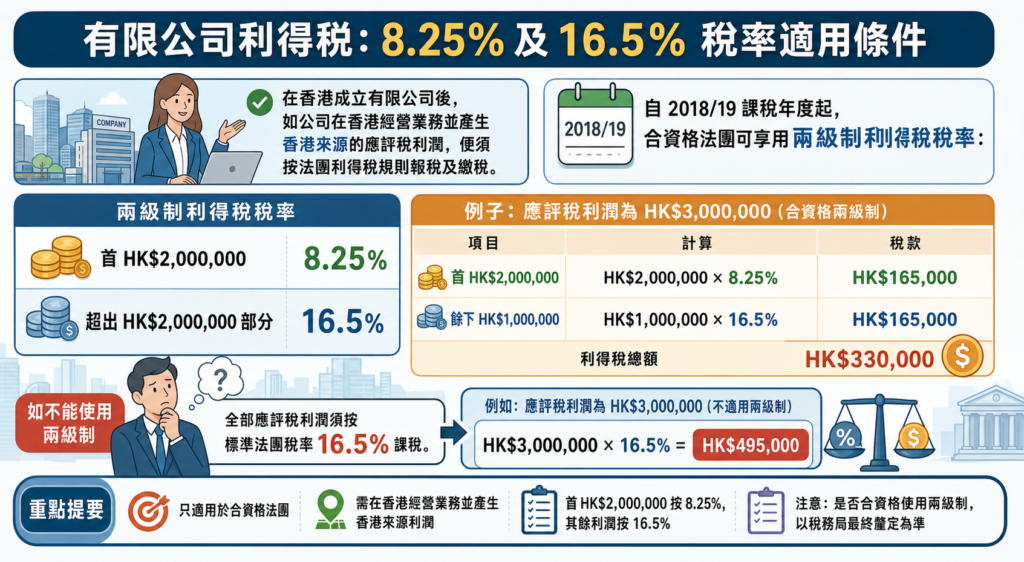
在香港成立有限公司後,如公司在香港經營業務並產生香港來源的應評稅利潤,便須按法團利得稅規則報稅及繳稅。
自 2018/19 課稅年度起,合資格法團可享用兩級制利得稅稅率:
| 應評稅利潤 | 稅率 |
| 首 HK$2,000,000 | 8.25% |
| 超出 HK$2,000,000 部分 | 16.5% |
例如,一間有限公司的應評稅利潤為 HK$3,000,000,並合資格使用兩級制,稅款計算如下:
| 項目 | 計算 | 稅款 |
| 首 HK$2,000,000 | HK$2,000,000 × 8.25% | HK$165,000 |
| 餘下 HK$1,000,000 | HK$1,000,000 × 16.5% | HK$165,000 |
| 利得稅總額 | HK$330,000 |
如同一公司不能使用兩級制,則全部應評稅利潤須按標準法團稅率 16.5% 課稅。
關聯實體規則:同一集團通常只能一間享低稅率
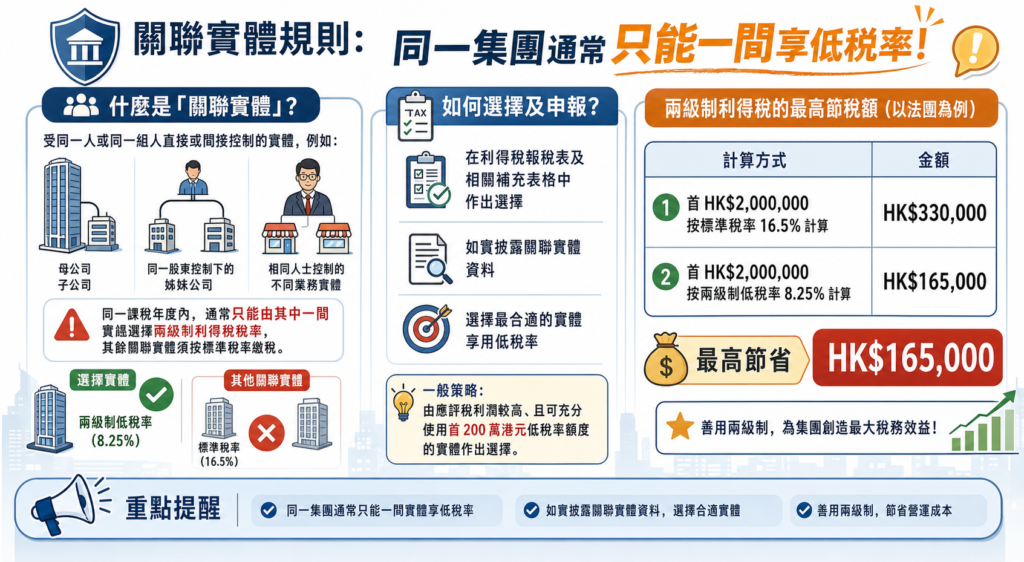
兩級制利得稅並非可由同一關聯集團內所有公司同時享用。根據關聯實體規則,如兩間或以上實體屬於關聯實體,同一課稅年度內通常只能由其中一間實體選擇使用兩級制利得稅稅率,其餘關聯實體須按標準稅率繳納利得稅。(ird.gov.hk)
「關聯實體」一般包括受同一人或同一組人直接或間接控制的實體,例如母公司與子公司、同一股東控制下的姊妹公司,或由相同人士控制的不同業務實體。
兩級制利得稅的選擇通常在利得稅報稅表及相關補充表格中處理。企業如有關聯實體,應如實披露相關資料,並選擇合適的實體享用低稅率。一般而言,如集團內有多間盈利公司,通常會考慮由應評稅利潤較高、且可充分使用首 200 萬港元低稅率額度的實體作出選擇。
以法團為例,兩級制最高節稅額為:
| 計算方式 | 金額 |
| 首 HK$2,000,000 按標準稅率 16.5% 計算 | HK$330,000 |
| 首 HK$2,000,000 按兩級制低稅率 8.25% 計算 | HK$165,000 |
| 最高節省 | HK$165,000 |
董事薪酬與有限公司稅務規劃
有限公司可在符合法例及商業實質的情況下,透過董事薪酬、僱員薪酬、租金、服務費及其他可扣稅開支安排,管理公司的應評稅利潤。
公司支付予董事或僱員的薪酬,如屬為產生應評稅利潤而招致、金額合理、具商業實質,並符合相關扣稅規定,一般可作為公司利得稅扣減項目。相應地,收取薪酬的董事或僱員須就該收入申報薪俸稅。
需要注意的是,董事薪酬安排不能只從利得稅角度考慮,還須同時比較:
- 公司利得稅節省;
- 董事或僱員個人的薪俸稅;
- 個人免稅額及可扣除項目;
- 強積金供款;
- 薪酬是否合理及有實際服務支持;
- 公司現金流及股東分紅安排。
香港一般不對公司派發的股息徵收預扣稅,而股東收取香港公司股息通常亦不須另繳薪俸稅。因此,公司在安排董事薪酬與股息分配時,應按實際情況作整體稅務規劃。
獨資經營及合夥業務的利得稅:7.5% 及 15%
獨資經營和合夥業務屬非法團業務,適用的兩級制利得稅率為:
| 應評稅利潤 | 稅率 |
| 首 HK$2,000,000 | 7.5% |
| 超出 HK$2,000,000 部分 | 15% |
與有限公司相比,非法團業務的表面利得稅率較低,但東主或合夥人通常須承擔無限法律責任,業務亦不具備有限公司的獨立法人身份。
獨資經營者的業務利潤一般會在個別人士報稅表中申報;如稅務局向業務發出利得稅報稅表,亦須按要求提交。合夥業務則須按稅務局要求申報整體業務利潤,再按合夥協議或實際分成比例分配予各合夥人。
合夥業務的兩級制計算不應簡化理解為「每名合夥人各自享有一個完整 200 萬港元低稅率額度」。如合夥業務涉及不同身份的合夥人,例如法團合夥人及個人合夥人,首 200 萬港元低稅率部分須根據合夥人的利潤分成比例及身份,分別套用 8.25% 或 7.5% 的相應稅率。(ird.gov.hk)
有限公司、獨資及合夥業務稅務比較
| 比較項目 | 有限公司 | 獨資經營 | 合夥業務 |
| 兩級制首 HK$2,000,000 稅率 | 8.25% | 7.5% | 視乎合夥人身份及分成比例,可能涉及 7.5% 或 8.25% |
| 標準稅率 | 16.5% | 15% | 視乎合夥人身份及相關規則,一般涉及 15% 或 16.5% |
| 法律責任 | 有限責任 | 無限責任 | 一般為無限責任,有限合夥另計 |
| 報稅安排 | 通常提交法團利得稅報稅表 | 通常在個別人士報稅表及/或按稅局要求申報業務利潤 | 按合夥業務報稅要求申報,再分配予合夥人 |
| 法定審計 | 香港有限公司通常須每年審計財務報表 | 一般無法定審計要求,但須保存妥善帳目 | 一般無法定審計要求,但須保存妥善帳目 |
| 可否選擇個人入息課稅 | 不適用 | 合資格香港居民可申請 | 合資格香港居民可就其份額申請 |
| 董事/東主薪酬扣稅 | 合理董事或僱員薪酬可作公司開支 | 東主提取款項通常不是業務扣稅薪酬 | 合夥人提款通常不是業務扣稅薪酬 |
| 股息預扣稅 | 香港一般無股息預扣稅 | 不適用 | 不適用 |
| 首 HK$2,000,000 最高節稅額 | HK$165,000 | HK$150,000 | 視乎合夥人身份及分成比例而定 |
利得稅實際計算範例
以下範例以 2025/26 課稅年度為例,並假設相關納稅人合資格使用兩級制稅率及適用該年度一次性利得稅寬減。實際稅款仍須按稅務局最終評稅為準。
範例一:有限公司,應評稅利潤 HK$1,000,000
| 計算步驟 | 金額 |
| 應評稅利潤 | HK$1,000,000 |
| 全數落入首 HK$2,000,000 門檻,按 8.25% 計稅 | HK$1,000,000 × 8.25% = HK$82,500 |
| 扣除 2025/26 課稅年度利得稅寬減,上限 HK$3,000 | − HK$3,000 |
| 實際應繳利得稅 | HK$79,500 |
| 實際稅率 | 約 7.95% |
如同一筆 HK$1,000,000 應評稅利潤按 16.5% 標準稅率計算,稅款為 HK$165,000。因此,兩級制本身在此例中節省 HK$82,500;再加上 2025/26 課稅年度一次性寬減後,實際應繳稅款為 HK$79,500。
範例二:獨資經營,業務利潤 HK$800,000
如獨資經營者的應評稅利潤為 HK$800,000,並合資格使用兩級制:
| 計算步驟 | 金額 |
| 應評稅利潤 | HK$800,000 |
| 按非法團兩級制低稅率 7.5% 計稅 | HK$800,000 × 7.5% = HK$60,000 |
| 扣除 2025/26 課稅年度利得稅寬減,上限 HK$3,000 | − HK$3,000 |
| 實際應繳利得稅 | HK$57,000 |
如該獨資經營者同時有薪俸收入或物業收入,並符合個人入息課稅資格,可考慮申請個人入息課稅,把不同類別入息合併計算,並扣除適用免稅額及扣除項目後按個人入息課稅規則計算。是否較有利,取決於總入息、免稅額、扣除項目及家庭狀況等因素。
2025/26 課稅年度利得稅寬減
2025/26 課稅年度的利得稅寬減為 100% 減免,每宗個案上限 3,000 港元。此寬減同時適用於利得稅、薪俸稅及個人入息課稅。相關法例已獲通過,並於 2026 年 5 月 22 日刊憲。(ird.gov.hk)
需要注意:
- 寬減只適用於 2025/26 課稅年度最終評稅;
- 寬減不適用於暫繳稅;
- 稅務局會在最終評稅中處理有關寬減;
- 納稅人仍須按稅單繳付暫繳稅;
- 如最終評稅後出現多繳稅款,稅務局會按機制抵銷或退還。
以下為近年利得稅寬減金額變化:
| 課稅年度 | 寬減比率 | 每宗個案上限 |
| 2019/20 | 100% | HK$20,000 |
| 2020/21 | 100% | HK$10,000 |
| 2021/22 | 100% | HK$10,000 |
| 2022/23 | 100% | HK$6,000 |
| 2023/24 | 100% | HK$3,000 |
| 2024/25 | 100% | HK$1,500 |
| 2025/26 | 100% | HK$3,000 |
由於稅務寬減屬每年財政預算案及相關法例安排,企業不應將年度寬減視為固定或長期節稅來源。稅務規劃仍應以業務結構、收入來源、可扣稅開支、關聯實體安排及現金流管理為基礎。
香港利得稅常見問題
2026 年香港利得稅率有沒有改變?
截至 2026 年,香港兩級制利得稅率維持不變。法團首 200 萬港元應評稅利潤按 8.25% 課稅,超出部分按 16.5% 課稅;非法團業務首 200 萬港元按 7.5% 課稅,超出部分按 15% 課稅。(ird.gov.hk)
兩級制的 200 萬港元門檻是否已調整?
截至 2026 年,兩級制首 200 萬港元應評稅利潤的門檻仍然沿用。文章撰寫時,未見稅務局公布改變該門檻。
我有兩間有限公司,兩間都可以用 8.25% 嗎?
如果兩間公司屬於關聯實體,同一課稅年度內一般只能由其中一間公司選擇使用兩級制低稅率。另一間關聯公司通常須按標準法團稅率 16.5% 就其全部應評稅利潤課稅。(ird.gov.hk)
獨資經營的利得稅率是多少?和有限公司有何分別?
獨資經營屬非法團業務,首 200 萬港元應評稅利潤按 7.5% 課稅,超出部分按 15% 課稅。雖然表面稅率低於有限公司,但獨資經營者通常須承擔無限法律責任,亦不具備有限公司的獨立法人身份。
合夥業務的利潤如何課稅?
合夥業務須申報整體利潤,並按合夥人利潤分成比例分配。兩級制下,合夥業務首 200 萬港元應評稅利潤可適用較低稅率;如合夥人包括法團及非法團,須按各自分成比例分別套用相應低稅率或標準稅率。(ird.gov.hk)
個人入息課稅什麼情況下應該選?
個人入息課稅適用於合資格個人,可將薪俸收入、物業收入及業務利潤合併計算,再扣除適用免稅額及扣除項目。當納稅人總入息不高,或可享有較多免稅額及扣除項目時,個人入息課稅可能較有利。是否申請應視乎個案而定。
2025/26 課稅年度利得稅寬減是多少?
2025/26 課稅年度利得稅可獲 100% 寬減,每宗個案上限 3,000 港元。該寬減只適用於最終評稅,不適用於暫繳稅。(ird.gov.hk)
零收入公司要不要交利得稅報稅表?
要。即使公司全年無收入或無營業,如收到稅務局發出的利得稅報稅表,仍須在限期內提交。不提交報稅表可引致估計評稅、罰款,嚴重者甚至可能被檢控。
easyCorp 成立於 2009 年,客戶遍及歐美、東南亞及非洲等國家。團隊擁有經驗豐富的會計師、稅務專家和專業的註冊公司秘書,迄今已為數千家中小企業提供專業的會計、稅務服務及企業解決方案。easyCorp 作為恆生銀行最佳業務合作夥伴,如需進一步了解利得稅報稅流程或兩級制選舉安排,EasyCorp 提供一站式公司秘書及稅務申報服務,由持牌會計師團隊協助處理 BIR51/BIR60 報稅表提交、關聯實體選舉及暫繳稅安排,歡迎聯絡顧問團隊取得免費初步諮詢。立即按此聯絡我們了解更多:https://www.easycorp.com.hk/zh/accounting
本文作者:
博客文章由 easyCorp 創業專家團隊撰寫,經由專業人士審閱發佈,致力為大眾提供分享開公司創業及稅務等實用資訊。easyCorp 成立於 2009 年,恆生銀行最佳業務合作夥伴,客戶遍及歐美、東南亞及非洲等國家。我們的團隊擁有經驗豐富的會計師、稅務專家和專業的註冊公司秘書,迄今已為數千家中小及初創企業提供專業的會計、稅務服務、商標註冊及企業解決方案。
本文所載稅率、寬減金額及法規資料僅供一般參考。香港利得稅兩級制稅率自 2018/19 課稅年度起實施並沿用至今;2025/26 課稅年度一次性稅務寬減則以 2026 年 5 月 22 日刊憲的相關法例為準。稅務規劃涉及個案具體情況,建議在作出決策前諮詢持牌稅務師或執業會計師。
Learn more: